Čo sú to dane a odvody? Aké sú výhody a nevýhody práce na trvalý pracovný pomer a živnosť? V čom sú konkrétne rozdiely v týchto prípadoch v daniach a odvodoch? Aký je rozdiel medzi hrubou a superhrubou mzdou? Je výhodnejšie podnikať prostredníctvom živnosti alebo si založiť jednoosobovú spoločnosť s ručením obmedzeným? Všetky tieto otázky a mnoho ďalších sme zodpovedali na našom seminári, ktorý sme nazvali „Ako na prácu?“. V tomto článku sa nachádza sumár informácií, ktoré pomôžu s orientáciou v predmetných pojmoch.
Čo sú to dane?
 Daň je (v slovenskom práve) platba fyzických alebo právnických osôb, ktorá je štátom vynútiteľná, nenávratná, spravidla neúčelová, zákonom určená a pravidelne sa opakujúca. V jednoduchosti povedané dane sú platby, ktoré musí každý z nás platiť, pričom sa nám nikdy nevrátia a nevieme načo konkrétne ich štát použil. My občania ako protihodnotu za platbu daní dostávame služby štátu, ktoré sú hradené práve z daní ako základného príjmu štátneho rozpočtu.
Dane môžeme rozdeliť do viacerých kategórií. Najfrekventovanejšie je delenie daní na priame a nepriame. Predmetné delenie predstavuje spôsob, akým sa dane dostanú od obyvateľov do štátnej pokladnice. Priame dane sa odvádzajú priamo štátu z príjmu konkrétnych osôb. Najvýznamnejšou priamou daňou je daň z príjmu. Pri práci je táto daň automaticky odpočítaná od tvojho príjmu a poukázaná na účet štátnej pokladnice – čiže ju platíš priamo. Nepriame dane platíme vtedy, keď kupujeme tovary a služby, ktoré sú takto zdaňované.
Čo sú to odvody?
Pod pojmom odvody rozumieme v podmienkach Slovenskej republiky platby do sociálneho a povinného zdravotného poistenia. Rovnako ako dane, sú to povinné a nenávratné platby.
Práca na trvalý pracovný pomer (TPP)
Pri práci na TPP sa uzatvára so zamestnávateľom pracovná zmluva podľa Zákonníka práce a vzniká zamestnanecký vzťah. Z neho vyplývajú konkrétne práva a povinnosti. Zákonník práce zamestnanca chráni pred situáciami ako napríklad okamžitá výpoveď, práca bez prestávok a iné. Zákonník práce taktiež ustanovuje povinnosť písomnej formy pracovnej zmluvy, pričom táto musí byť vyhotovená v minimálne dvoch rovnopisoch. Je potrebné, aby zmluva obsahovala druh práce a jej stručnú charakteristiku, pracovný čas či výšku a spôsob odmeňovania. V súvislosti s prácou na trvalý pracovný pomer rozdeľujeme tri druhy mzdy:
1. Super hrubá mzda (často označovaná aj ako cena práce)
ako cena práce sa rozumie mzda vrátane nákladou zamestnávateľa, teda koľko bude musieť podnikateľ spolu zaplatiť zamestnancovi, daňovému úradu, sociálnej a zdravotnej poisťovni. Cena práce sa jednoducho vypočíta ako hrubá mzda zamestnanca plus odvody zamestnávateľa na sociálne a zdravotné poistenie.
2. Hrubá mzda (často označovaná aj ako brutto mzda)
zamestnanca pred zdanením a odpočítaním povinných odvodov do sociálnej a zdravotnej poisťovne. Táto mzda je taktiež vždy uvádzaná priamo v pracovnej zmluve alebo v dohode o vykonaní práce mimo pracovného pomeru. Zrazením odvodov a preddavku na daň sa z hrubej mzdy stane čistá mzda (netto mzda), ktorá je zamestnancovi vyplatená na účet alebo v hotovosti.
3. Čistá mzda (často označovaná aj ako netto mzda)
Čistá mzda je suma ktorú dostane zamestnanec od zamestnávateľa na bankový účet alebo v hotovosti. V jednoduchosti povedané, čistá mzda je mzda po odpočítaní a zaplatení všetkých odvodov na sociálne aj verejné zdravotné poistenie a po odpočítaní a zaplatení preddavku na daň.
Pre lepšiu predstavu uvádzame nasledovný príklad. Budeme vychádzať z hrubej mzdy 1200 €. (Presný prepočet nájdeš na www.čistamzda.sk)
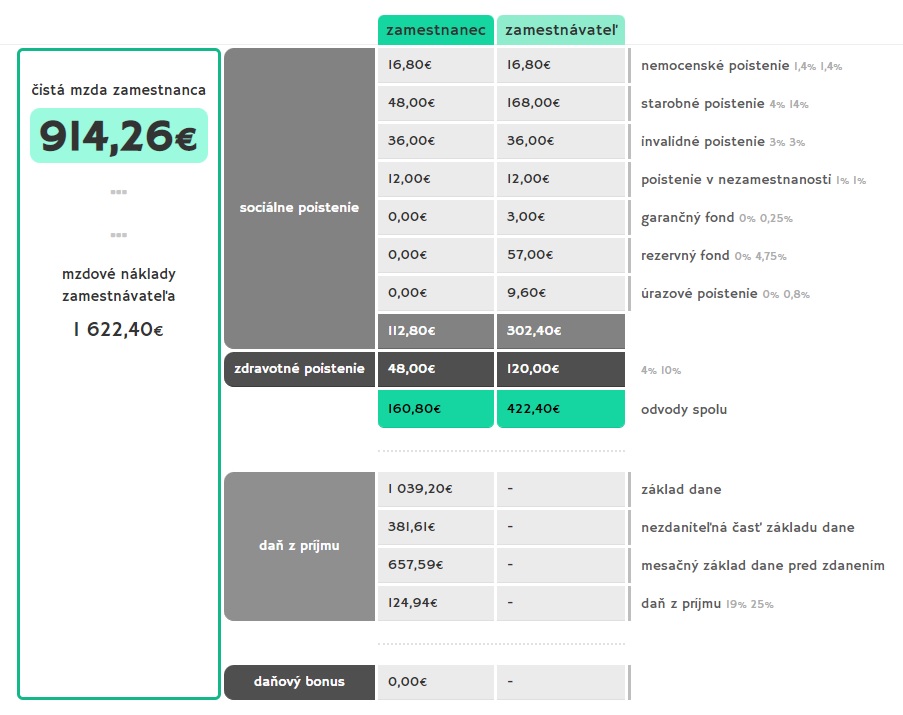
V ľavom stĺpci „zamestnanec“ vidíme sumy, položky a percentná, ktoré zamestnanec odvádza z hrubej mzdy. Keď odpočítame všetky odvody zamestnanca (160.80 €) a taktiež aj daň (124,94 €) od hrubej mzdy z ktorej vychádzame (1200 €), dostaneme sumu 914,26 €, pričom táto suma predstavuje čistú mzdu.
V pravom stĺpci „zamestnávateľ“ vidíme sumy, položky a percentá, ktoré odvádza zamestnávateľ z hrubej mzdy. Keď tieto odvody zamestnávateľa (422.40 €) pripočítame k hrubej mzde z ktorej vychádzame (1200 €) dostaneme sumu 1622.40 €, pričom táto suma predstavuje superhrubú mzdu.
Prácu na TPP stále uprednostňuje väčšina ľudí, pričom za najväčšie výhody považujú istoty, stabilný a pravidelný príjem a pracovné prostredie, ktoré im poskytuje zamestnávateľ. Dôležitým atribútom práce na TPP je taktiež aj ochrana práv zamestnanca, ktorú definuje Zákonník práce. Zamestnanci na TPP majú zo zákona garantovaný počet dní dovolenky, príspevok na stravu za každý odpracovaný deň či príplatky za prácu cez víkendy alebo štátne sviatky. Zamestnávateľ je tiež povinný zabezpečiť zamestnancovi pracovné miesto a všetky prostriedky, ktoré pri výkone práce potrebuje (napr. počítač, sústruh, ochranný odev a pod).
Za veľké plus možno považovať aj fakt, že zamestnávateľ administruje kompletnú agendu súvisiacu s poisťovňami a úradmi. Zabezpečuje prihlásenie do Sociálnej a zdravotnej poisťovne vrátane vyplácania poistného či daní. Na konci roka zamestnávateľ povinne vystavuje potvrdenie o zaplatení dane pre potreby daňového priznania, takže starosti s daňovým priznaním zamestnancovi odpadávajú. V prípade ukončenia, výpovede zo strany zamestnávateľa (alebo aj z vlastnej iniciatívy) je zamestnancovi garantovaná ochranná výpovedná lehota, prípadne po splnení určitých podmienok vyplatenie odstupného.
Medzi nevýhody práce na TPP patrí, že zamestnanec dostane na účet pravdepodobne mesačne menej peňazí, ako živnostník. Dôvod je pomerne jednoduchý. Suma, ktorú spoločnosti resp. zamestnávatelia posielajú živnostníkom, pre nich predstavuje konečné náklady na ich finančnú odmenu. Živnostník vystaví faktúru, zamestnávateľ ju jednoducho uhradí. Za zamestnancov pritom musia zamestnávatelia navyše vyplatiť aj zamestnávateľské odvody (viď tabuľku vyššie – stĺpec „zamestnávateľ“). Taktiež je potrebné pripomenúť, že administratíva spojená so zamestnancom na TPP je pre zamestnávateľa jednoznačne náročnejšia ako v prípade živnostníka a preto zamestnávatelia radšej častokrát uprednostnia živnostníka.
Výpovedná lehota, ktorú sme spomínali ako výhodu pracovného pomeru, môže byť v niektorých situáciách tiež aj obmedzujúca. V prípade, ak by chcel zamestnanec z vlastnej iniciatívy opustiť zamestnávateľa okamžite alebo v blízkej dobe, nemusí sa zamestnancovi podariť dohodnúť a bude musieť odpracovať obdobie do konca výpovednej doby.
Práca na živnosť
 Živnosť je v prvom rade samostatná zárobková činnosť, a preto možno slovné spojenie „práca na živnosť“ môže znieť na prvé počutie prinajmenšom zvláštne. O práci na živnosť možno hovoriť vtedy, ak sa zamestnávateľ s pracovníkom (ktorý je v mnohých prípadoch bývalým zamestnancom) dohodne na tom, aby si založil živnosť. Často sa stáva, že tento pracovník bude vykonávať presne rovnakú prácu ako jeho kolegovia zamestnaný na TPP, avšak bude pre zamestnávateľa tieto práce vykonávať ako živnostník.
Zamestnávateľ (v tomto prípade už nie je vhodné hovoriť o zamestnávateľovi a zamestnancovi, pretože tieto pojmy sú spájané s prácou na TPP, vhodnejšie sú v tomto prípade pojmy odoberateľ a dodávateľ) ponúkne pracovníkovi vyššiu odmenu, keďže za neho už nebude platiť vysoké zdravotné a sociálne odvody, ako v prípade práce na TPP. Pracovník bude teda vykonávať presne rovnakú prácu, akú by vykonával v rámci práce na TPP, len za vyššiu odmenu. Hlavný rozdiel bude len v tom, že ako živnostník si bude sám platiť zdravotné a sociálne poistenie a podávať daňové priznanie. Samozrejme, prípady „práce na živnosť“ nie sú vždy spojené iba s bývalými zamestnancami ako naznačujeme vyššie. Pomerne časté sú aj prípady, kedy práca, ktorá by inak mala byť alebo mohla byť a pravdepodobne aj mala byť vykonávaná v rámci trvalého pracovného pomeru, je už od svojho začiatku vykonávaná na základe živnosti.
Medzi výhody práce na živnosť možno zaradiť najmä daňové a odvodové aspekty. Na strane odberateľa tejto práce je výhodou v porovnaní so zamestnancom na TPP ten fakt, že živnostníkovi síce zaplatí vyššiu odmenu, ale nemusí za neho platiť žiadne zdravotné a sociálne odvody a ani za neho odvádzať preddavok na daň z príjmov zo závislej činnosti. Keby sme to chceli voľne porovnať v číslach, tak môžeme povedať, že živnostník dostane plat, ktorý sa rovná superhrubej mzde zamestnanca. Táto skutočnosť je považovaná za benefit práce na živnosť aj pre konkrétneho živnostníka, ktorý dosiahne vyšší príjem v porovnaní s prácou na trvalý pracovný pomer.
Veľkou výhodou pre odberateľskú spoločnosť je flexibilita takéhoto právneho vzťahu, kedy nemusí počítať so žiadnou výpovednou dobou. Ďalej nemusí živnostníkovi poskytovať dovolenku, náhradu mzdy, prispievať na stravovanie a všetky veci, ktoré sme vyššie spomínali ako výhody práce na TPP. Absencia týchto benefitov je samozrejme veľká výhoda pre spoločnosť, ale výrazné negatívum práce na živnosť.
Medzi ďalšie nevýhody práce na živnosť smerujú najmä k osobe samotného živnostníka. Keďže zmluvný vzťah v súvislosti s prácou na živnosť je veľmi voľný, môže nastať situácia, že živnostník stratí svoju prácu a budete si musieť náhle zabezpečiť iný príjem. V tomto prípade nie je žiadna výpovedná lehota. Odoberateľ (spoločnosť) jednoducho oznámi dodávateľovi (živnostníkovi), že už ďalej nemá o jeho služby záujem. Nemenej výrazné negatívnom je v súvislosti s prácou na živnosť taktiež to, že celé administratívne zaťaženie prechádza na živnostníka. V tejto súvislosti to znamená, že vedenie vedenie účtovníctva, podávanie daňového priznania a odvádzanie odvodov je povinnosťou živnostníka.
Živnosť vs. Spoločnosť s ručením obmedzeným (s.r.o.)
Tak ako práca na trvalý pracovný pomer je často nahradená živnosťou. Podnikanie prostredníctvom živnostenského oprávnenia často vyustí do založenia spoločnosti s ručením obmedzeným. Samozrejme to nie je pravidlo a mnohí ľudia ostanú pri podnikaní na živnosť dlhé roky.
Pri začatí vlastného biznisu je vždy potrebné zodpovedať otázku právnej formy podnikania. Najčastejšie prichádzajú do úvahy nasledovné možnosti:
1. Podnikanie fyzickej osoby prostredníctvom živnosti
2. alebo prostredníctvom (jednoosobovej) spoločnosti s ručením obmedzeným (s.r.o.)
Pri rozhodovaní ktorou z vyššie zmienených ciest sa vybrať je potrebné zadefinovať svoje očakávania a brať do úvahy rozdiely medzi týmito formami podnikania najmä:
– časová, finančná a administratívna náročnosť začatia podnikania,
– rozsah ručenia za záväzky vyplývajúce z podnikania,
– daňové a odvodové zaťaženie konkrétnej právnej formy,
– možnosti vyberania peňazí z podnikania a obmedzenia s tým spojené,
– možnosť vstupu partnera alebo investora do podnikania,
– imidž právnej formy podnikania v očiach obchodných partnerov,